
© "Вестник лицензионного рынка", licensingrussia.ru, 2009-2026 12+
рубрики
В 2026 году рынок FMCG вошел в фазу зрелого роста, характеризующуюся доминированием цифровых каналов, рационализацией потребления и усилением позиций частных марок. Ключевыми драйверами остаются онлайн-торговля, товарные категории, ориентированные на здоровье и удобство, а также перестройка ассортимента в ответ на изменения покупательских трендов. О том, что происходит на рынке FMCG, какие прослеживаются ключевые тренды и как брендам адаптировать стратегии развития, узнаем в материале.
В 2026 году оборот российского рынка FMCG растет в денежном выражении, однако этот рост носит преимущественно инфляционный характер на фоне падения натуральных объемов продаж. Согласно подсчетам «Сбер2В Аналитики», за I полугодие 2026 года оборот отечественного FMCG увеличился на 2,5% по сравнению с тем же периодом прошлого года, средний чек увеличился на 7% – до 619 рублей. При этом количество покупок сократилось на 4,3%.
Другие оценки дает агентство «Эйлер»: оборот розничной торговли в I полугодии 2026 года вырос на 11% год к году, до 32 трлн рублей. Оборот продовольственных товаров за этот период увеличился на 8%, а непродовольственных категорий – на 12%.
Основными причинами роста стали замедление продовольственной инфляции (4% – в I полугодии 2026 года), промоактивность сетей, укрепление локальной валюты и доступность импортных товаров.
Динамика розничного товарооборота офлайн-канала в I квартале 2026 года по отношению к предыдущему кварталу (IV квартал 2025 года) отрицательная – (-8,3%), онлайн-канала – положительная, но невысокая – +0,6%.
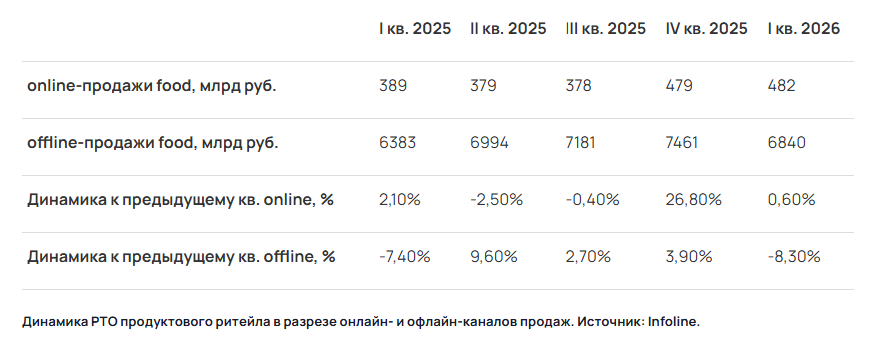
Динамика РТО продуктового ритейла в разрезе онлайн- и офлайн-каналов продаж. Источник: Infoline.
По данным Infoline, за январь – март 2026 года доля топ-10 FMCG-ритейла достигла почти 46% в общем объеме продаж, а первая четверка – X5, «Магнит», «Лента», «Красное&Белое» – занимает уже 40% рынка.
Выручка лидера сектора Х5 выросла за этот период на 11% – до 2,5 трлн рублей и достигла доли рынка в 19%.
Николай Ковалев
Старший аналитик «Эйлер» по потребительскому рынку:
«Группа Х5 сохраняет лидирующие позиции в формате жестких дискаунтеров и e-grocery, где оборот компании увеличился на 25-30% в I полугодии 2026 года».
Кроме этого, крупнейшие FMCG-сети притормозили экспансию: в I квартале 2026 года они открыли на 36,4% меньше новых площадей, чем годом ранее. Рынок больше не растет вширь – новых магазинов открывается мало, а трафик перераспределяется между дискаунтерами и онлайном.
Снижается и маржинальность FMCG-ритейла. В 2025 году в условиях ухудшения рыночной ситуации ритейлеры были лишены возможности перекладывать увеличение цен поставщиков и растущие издержки в стоимость товара на полке. В результате средняя рентабельность по чистой прибыли у крупнейших (топ-10) FMCG-сетей сократилась до исторического минимума – 1,7%. При этом, несмотря на понижение ключевой ставки и некоторое уменьшение процентных платежей по кредитам с плавающей ставкой, показатели 2026 года могут оказаться еще хуже, считают аналитики Infoline.
Потребительская экономия на российском рынке перестала быть вынужденным поведением малообеспеченных слоев населения. Теперь это «умный шопинг» и базовая стратегия среднего класса. Свободные деньги россияне предпочитают отправлять на банковские депозиты под высокий процент, а не тратить на спонтанные покупки.
Согласно регулярным трекингам «Ромир», индекс покупательской уверенности демонстрирует жесткую рационализацию: 82% россиян постоянно контролируют свои расходы, 49% полностью отказались от импульсивных покупок на кассе. Люди тратят больше времени на поиск лучшего соотношения цены и качества, чем несколько лет назад.
Тенденция к экономии подтверждается и миграцией трафика в хард-дискаунтеры, замещением маржинального ассортимента частными марками сетей, а также планированием покупок через цифровые приложения.
Поведение стало более подготовленным: потребители планируют покупки на основе промоактивности, используют акционные периоды для закупки впрок, переходят в оптовые форматы для регулярных товаров. Согласно исследованию Tess Technology, потребители не экономят, но оптимизируют затраты: 74% респондентов сравнивают цены перед покупкой в категории. Но сравнение цен не означает выбор самого дешевого: 61% из них остановились на продукте по той же цене или дороже после сравнения. Они не ищут минимальную цену, а сравнивают, чтобы убедиться, что платят справедливо.
Поведенческий сдвиг отразился на структуре рынка продуктового ритейла, где по выручке лидируют жесткие дискаунтеры. За первые полгода 2026 года они увеличили оборот на 17%, магазины у дома – на 11,5%, маркетплейсы, агрегаторы и собственные интернет-магазины ритейлеров – на 8%. Самый низкий рост показали специализированные магазины (+5,8%), супермаркеты (+4,5%) и гипермаркеты (+0,8%).
В хард-дискаунтерах число покупок выросло на 10,2%, средний чек увеличился на 6,2% и составил 682 рубля.
В магазинах у дома количество покупок увеличилось на 6,5%, средний чек – на 4,7%, до 590 рублей.
В супермаркетах число покупок выросло всего на 0,9%, средний чек составил 743 рубля.
Гипермаркеты продолжают терять покупателей: количество чеков сократилось на 3,1%, при этом чек остался самым высоким среди форматов – 1452 рубля.
Сегмент собственных торговых марок (СТМ) продолжает поступательный рост и является вторым по значимости драйвером FMCG-рынка после готовой еды, достигая почти 15% оборота сетей. В топ-категориях доля СТМ приближается к 50% (например, орехи, замороженные фрукты и овощи, оливки), а на онлайн-платформах превышает 10% (по данным «Нильсен»).
Выручка от продаж собственных брендов в сетях за 2025 год в среднем выросла на 19% по сравнению с предыдущим годом. Быстрее всего – у «Ленты» (+34,8%), Х5 (+23,1%) и «Магнита» (+14,5%). Доля СТМ на онлайн-рынке FMCG по итогам 2025 года достигала 10,2% и продолжает расти, рассказали в Infoline.
Важно отметить, что СТМ переходят в бренд-архитектуру сетей: ритейлер управляет СТМ как производитель FMCG-бренда, инвестирует в R&D, качество и восприятие собственных марок. Это позволяет получать более высокую маржу и привлекать обеспеченных покупателей.
При этом игроки розничной торговли все чаще переключаются с выпуска товаров в бюджетном сегменте на сложную систему независимых брендов, каждый из которых имеет свое название, уникальный дизайн и целевую аудиторию.
В частности, под СТМ ритейлеры создают:
Ольга Рычкова
Руководитель направления «FMCG-ритейл» Infoline:
«Одним из наиболее заметных драйверов эффективности бизнеса и дифференциации ассортимента у крупнейших ритейлеров в условиях жесточайшей ценовой конкуренции в ближайшее время окажется развитие СТМ. Наряду с СТМ росту продаж будут способствовать включение в ассортимент новинок, готовой еды и более маржинальных категорий, к которым можно отнести функциональное питание и ЗОЖ-продукты».
Уже несколько лет сохраняется тренд на азиатские продукты, обусловленный перестройкой внешнеторговых цепочек и интересом зумеров к азиатской поп-культуре.
Тренд наиболее заметен в категориях лапши быстрого приготовления премиум-сегмента, азиатских сладостей и снеков, соусов, экзотических напитков (бабл-ти форматы, соки с семенами чиа/базиликом) и уходовой косметики (дрогери-сегмент). Ритейлеры создают отдельные «азиатские полки» или бренд-зоны в супермаркетах для привлечения молодой аудитории.
Согласно отчету «О’Кей», спрос на азиатскую кулинарию показал феноменальную динамику: в конце 2025 года продажи сегмента выросли на 36%, а в начале 2026 года – на 89%. У X5 в 2025 году продажи паназиатской кухни увеличились на 46% в натуральном выражении, лидерами категории стали онигири, роллы, сэндвич-роллы и салат чука.
«ВкусВилл» тестирует проект по продаже свежих суши и роллов в 11 магазинах Москвы.
По данным исследовательской компании NTech, только за I квартал 2026 года продажи суши, роллов и онигири в российском ритейле выросли на 50% – в натуральном выражении и на 40% – в деньгах.
Самой динамичной категорией FMCG-ритейла остается готовая еда. По оценкам аналитиков «Эйлер», оборот категории по итогам 2026 года вырастет на 20% и превысит 1,4 трлн рублей. У крупнейших сетей до 20% продаж готовой еды может перейти в онлайн, в то время как еда в канале электронной коммерции займет 11% рынка.
По данным Infoline, продажи готовых блюд в ритейле по итогам 2026 года смогут вырасти на 17%, а доля готовой еды в розничном товарообороте продуктов питания увеличится до 4,1%.
Еще один драйвер рынка – онлайн-общепит. Число покупок в этом канале за I полугодие текущего года увеличилось на 14,4%, средний чек составил 983 рубля.
По оценке «Нильсен», в 2025 году сервисы быстрой доставки стали лидером среди каналов покупки готовой еды.
Фокус на здоровье является мировым долгосрочным трендом потребительского поведения, отмечают в «Нильсен». Поэтому покупка продуктов с «чистым» составом может восприниматься потребителем как доступный способ инвестиций в собственное здоровье. Согласно данным агентства, продажи категорий с добавленной ценностью (продукты с повышенным содержанием протеина, безлактозная и функциональная продукция) в e-commerce-каналах показывают стабильную динамику роста в районе 25% год к году в денежном выражении, значительно опережая классический офлайн-ритейл.
По данным аналитического агентства НАФИ, 80% россиян стараются придерживаться здорового рациона. На что ритейлеры отвечают расширением ассортимента функциональных продуктов с повышенной пищевой ценностью и просветительскими проектами.
Спрос на ЗОЖ-продукцию в федеральной рознице за 2025 год вырос на 15–30%, а в отдельных сетях – до 40% (подсчеты АКОРТ). В магазинах торговых сетей можно найти до 200 наименований подобной продукции. Для удобства покупателей ЗОЖ-ассортимент выделен специальными зонами в офлайне и тематическими разделами – на сайтах.
Стремительно растущий с 2020 года рынок e-grocery и омниканального FMCG в 2026 году замедлился и перешел к стадии повышения операционной эффективности. По итогам 2025 года рынок e-grocery в России вырос на 28,1% год к году и достиг 2635 млрд рублей (+9,6 пп.).
В 2026 году замедление продолжилось: по оценкам Infoline, онлайн-продажи продовольственных товаров в I квартале 2026 года выросли на 23,9% – до 482 млрд рублей, а доля онлайн-продаж в РТО продовольственных товаров увеличилась на 0,8 пп. – до 6,6%.
Сдерживающим фактором, как и для розничной торговли в целом, стал дефицит кадров (прежде всего курьеров и сборщиков), приведший к росту зарплат и увеличению издержек. По прогнозам Infoline, совокупный оборот российского рынка e-grocery по итогам 2026 года должен вырасти до 3,3 трлн рублей.
Важным драйвером роста e-grocery остаются маркетинговые инвестиции крупнейших онлайн-игроков – «Самоката», Ozon, Wildberries, а также FMCG-ритейлеров – «Ленты», Х5, «Магнита».
Омниканальность в 2026 году уже является не конкурентным преимуществом FMCG-ритейлеров, а обязательным условиям для выживания бизнеса. Физическая розница сокращается, потребитель рационализирует бюджет, и в этой ситуации удержание покупателя возможно только через бесшовное объединение офлайна и онлайна в единую экосистему. По данным McKinsey, омниканальные клиенты тратят на 30% больше и возвращаются в два раза чаще.
Рекламные платформы на цифровых площадках ритейлеров и маркетплейсов (Retail Media Networks) стали главным драйвером цифрового маркетинга в 2026 году, потеснив классическую баннерную и контекстную рекламу. FMCG-бренды конкурируют уже не за физическую полку в магазине, а за верхние строчки в выдаче приложений и попадание в алгоритмы рекомендаций.
В отличие от обычных медиа ритейл-медиа работает с «горячей» аудиторией в момент принятия решения о покупке и дает рекламодателю прозрачную аналитику, так как системы цифровой рекламы позволяют видеть, привел ли клик на баннер к реальной продаже товара.
По данным Easy Commerce, в 2025 году поставщики инвестировали в рекламу на маркетплейсах и площадках ритейлеров 613 млрд рублей, это на 69% больше, чем годом ранее. Цифры свидетельствуют о том, что E-Retail Media обогнал по инвестициям традиционную интернет-рекламу (585 млрд рублей) и превысил более чем вдвое телевизионную рекламу (270 млрд рублей).
Аналитики прогнозируют дальнейшее расширение рынка: в 2026 году – на 52%, в 2027 году – еще на 35%. В общем объеме инвестиций в Total Retail Media доля E-Retail Media может вырасти еще на 5%, достигнув 81% к 2027 году. После этого, по прогнозу Easy Commerce, темпы роста сегмента замедлятся, но все равно будут превышать темпы роста других каналов.
В доставке товаров повседневного спроса и готовой еды игроки фокусируются не на широте ассортимента, а на скорости выполнения заказа. Тут сложилась своя сегментация: интервалы от 60 минут до 2 часов называются плановой доставкой, от 30 до 60 минут – быстрой доставкой, в течение 10–30 минут – экспресс-доставкой.
При этом экспресс-доставка стала наиболее ожидаемым форматом у городских пользователей e-grocery. Чтобы соответствовать запросу, игроки рынка провели трансформацию инфраструктуры, выстроили сети дарксторов, автоматизировали и роботизировали сборку заказов.
Быстрее всего в экспресс-доставке растет сегмент готовой еды. По данным Ассоциации компаний интернет-торговли, в 2025 году сумма онлайн-покупок в доставке продуктов и готовой еды из магазинов и общепита составила почти 2,2 трлн рублей, рост год к году – 42%.
Аналитики Infoline отметили, что в 2026 году усилился тренд на перераспределение покупателей: для заказа продуктов чаще выбирают омниканальных ритейлеров, в том числе X5, «Магнит», «Ленту», предлагающих на ряд товаров более лояльные цены, чем лидеры суперэкспресс-доставки «Самоката» и «Яндекс Лавки».
Так или иначе, экспресс-доставку развивают все крупные операторы в рейтинге Infoline E-grocery Russia TOP: «ВкусВилл», «Самокат», «Яндекс Лавка», Ozon Fresh, «Пятёрочка», «Перекрёсток», «Магнит».
Поиск инструментов оптимизации, дефицит кадров и высокие затраты на ФОТ мотивируют игроков FMCG-рынка внедрять в ряд процессов технологии искусственного интеллекта.
Нейросети обрабатывают до 90% входящих отзывов на сайтах и маркетплейсах, генерируют персонализированные ответы, сглаживают негатив и сегментируют жалобы покупателей для передачи на производство.
При производстве контента нейросетям делегируют составление описания карточек товаров для e-com, SEO-оптимизацию и генерацию базовых рекламных баннеров. Это может сокращать косты на производство контента до 70%.
В ближайшее время в онлайн-продажах появятся реферальные ИИ-ассистенты с потенциалом нового ритейл-медиа. Эти персональные ассистенты будут помогать собирать продуктовую корзину и отвечать на кастомизированные запросы покупателя. Такой формат уже тестирует «Яндекс Лавка», запустив персонального ассистента «Лавка Al».
Аналитики Data Insight прогнозируют, что в 2028–2029 годах доля продаж через ИИ-агентов может вырасти до 2–4% от всего рынка российского ритейла, что составит 400–850 млрд рублей. К 2032 году под управлением ИИ-агентов в России будет совершаться до 11% покупок.
С 1 сентября 2026 года крупнейшие FMCG-компании обязаны обеспечить прием оплаты товаров и услуг в цифровых рублях. Для ритейла это не только выполнение нового требования, но и дополнительный инструмент оптимизации платежной инфраструктуры: при тарифе 0,3% – максимум 1500 рублей за операцию – это может стать заметно выгоднее классического эквайринга и дать ритейлу дополнительный инструмент для снижения стоимости платежей.
Новые возможности принесет цифровая платформа коммерческих смарт-контрактов (архитектурная компонента в инфраструктуре цифрового рубля). Например, сеть сможет резервировать оплату товара при отгрузке, а поставщик будет получать деньги автоматически после подтверждения приемки в распределительном центре. При недопоставке или несоответствии условиям контракт перечислит сумму только за фактически принятый товар либо удержит согласованную компенсацию. Это позволит сократить ручную сверку документов, претензионную работу и сроки взаиморасчетов.
В e-commerce перспективным представляется сценарий даркстора: смарт-контракт сможет распределять оплату заказа между поставщиком, логистическим партнером и площадкой после подтверждения сборки, передачи курьеру и вручения покупателю. При отмене или возврате заказа расчет будет автоматически корректироваться по заранее заданным правилам. Для модели с высокой частотой заказов и несколькими участниками одной операции – это особенно востребованный механизм.
Светлана Яковлева
Исполнительный вице-президент – начальник Департамента цифровых корпоративных сервисов Газпромбанка:
«Цифровой рубль по-настоящему ценен не в момент оплаты, а когда работает как инструмент автоматического исполнения условий сделки».
Привлечение каждого нового покупателя в российском FMCG обходится брендам и ритейлерам все дороже, при этом затраты на удержание кратно увеличились. По данным E-Promo Group, в I квартале 2026 года средняя стоимость одного клика (СPС) выросла на 3% год к году, а стоимость одного целевого действия пользователя (CPA) увеличилась на 26%. Эксперты объясняют это тем, что уход крупных зарубежных рекламных площадок привел к дефициту качественного рекламного инвентаря. В результате стоимость клика и одной тысячи показов на оставшихся платформах выросла.
Классические рекламные инструменты теряют свою отдачу (ROI/ROAS). Причина – покупатели «выработали иммунитет» к прямой рекламе. Попытки брендов запустить классические медийные охватные кампании приводят к падению конверсии. Эффективным, но дорогим инструментом являются рекламные экосистемы самих ритейлеров (Retail Media Networks), однако и там из-за наплыва продавцов ставки на аукционах за верхние строчки выдачи тоже стремительно растут.
Доходность производителей и ритейлеров рынка FMCG в 2026 году оказалась «зажата» между растущими затратами и невозможностью значительного повышения розничных цен. По результатам 2025 года около половины товаров продавались исключительно с промо, по данным «Нильсен». А значит, покупатель отказывается брать товар за полную стоимость, что вынуждает других участников рынка жертвовать маржой.
Кроме этого, растут расходы и на оплату труда линейного персонала в логистике и e-commerce (курьеры, сборщики, складские рабочие, водители): в 2026 году они составили 25–40% (по данным рекрутинговых платформ и профильных HR-агентств).
1. Правильно позиционировать компанию. Такой вывод сделали участники Недели российского ритейла в 2026 году. Опыт ритейлеров и поставщиков показывает, что даже на падающем, сжимающемся рынке можно найти нишу и категорию людей, которые будут готовы платить больше или вообще платить именно за конкретный бренд или продукт.
2. Развивать рентабельные каналы продаж. Ритейл движется в сторону каналов с максимальной плотностью продаж на один артикул (SKU) и форматов с низкими издержками на содержание инфраструктуры – жесткие дискаунтеры, дарксторы экспресс-доставки, маркетплейсы по модели FBS (со складов продавца).
3. Удерживать покупателей. Это можно сделать с помощью четырех ключевых инструментов:
4. Глубже осваивать технологии искусственного интеллекта. Искусственный интеллект в 2026 году – уже не имиджевый маркер, а инструмент борьбы с кадровым голодом и падением маржи.
5. Искать наиболее подходящий рекламный инвентарь. К примеру, инвестиции в рекламу внутри приложений ритейлеров (ритейл-медиа) требуют перехода к сквозной аналитике. Для этого брендам рекомендуется оптимизировать семантическое ядро карточек под алгоритмы ИИ-поиска маркетплейсов, анализировать сквозные данные ритейлеров, четко отслеживать цепочку от показа рекламы до покупки, проводить совместные промо с сетями.
К 2026 году FMCG-рынок трансформируется под влиянием рационализации покупателей, делающих выбор в пользу СТМ и азиатских продуктов, а также цифровизации, где решающую роль играют ИИ-технологии, ритейл-медиа и омниканальность. Жизнеспособность игроков обеспечивают: развитие собственных баз данных, персонализация и адаптация к новым паттернам покупок.
Сообщает Retail.ru
©Валерия Миронова, Retail.ru
Фото: magnific.com, автор drobotdean