
© "Вестник лицензионного рынка", licensingrussia.ru, 2009-2026 12+
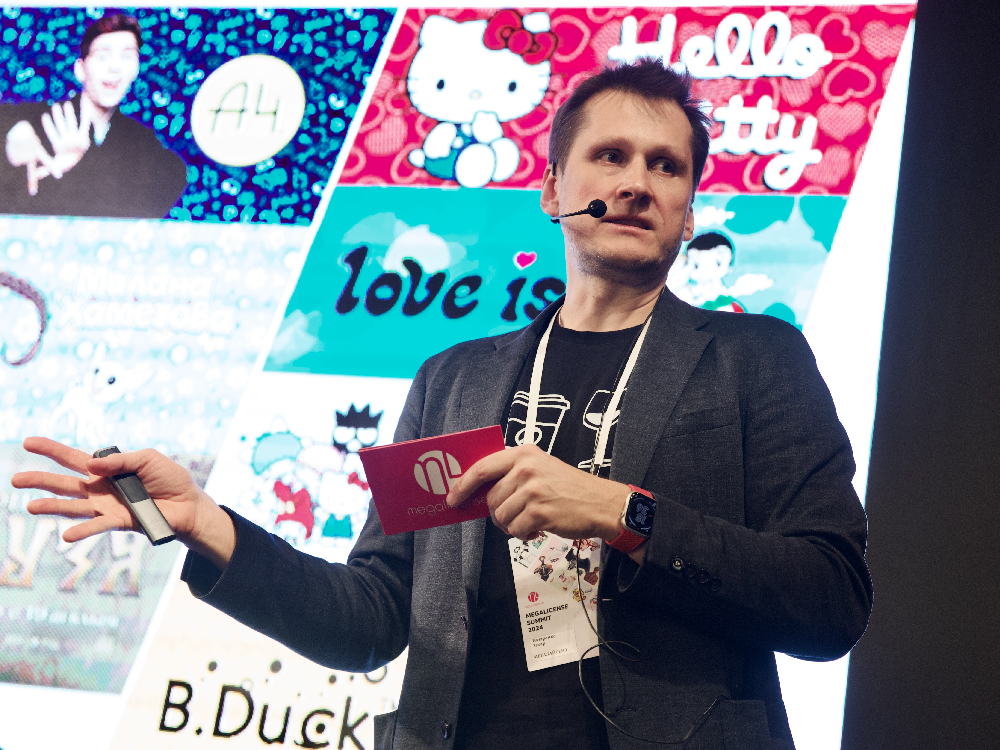
Захар Назаренко – один из основателей крупнейшего российского лицензионного агентства Megalicense. Под его руководством компания более 15 лет работает с международными и отечественными брендами: медиафраншизами, фэшн- и аниме-брендами, игровыми и «игрушечными» проектами, музыкальными группами, блогерами и арт-проектами. В беседе с корреспондентом «Вестника лицензионного рынка» (licensingrussia.ru) Захар жестко, но честно рассказал об изменениях в отрасли, коллегах и перспективах рынка. О том, как уход мейджоров изменил правила игры, почему лицензирование перестало быть пассивным доходом, как проявляется фрагментация рынка и что будет, когда потребители устанут от коллабораций, читайте в интервью с Захаром Назаренко.
– Захар, прошло четыре года, как из России ушли ключевые мейджоры со своими брендами. Как изменилась общая ситуация на лицензионном рынке за это время?
– Ситуация на рынке сегодня непростая. Сошлось сразу несколько факторов: геополитика, уход западных мейджоров, смещение непродовольственной розницы в онлайн и общее удорожание денег.
Рынок сильно фрагментировался, и это видно на всех уровнях. Раньше крупные правообладатели выводили новый бренд (например, «44 котенка» от создателей Winx Club) и гарантированно ставили его на полку: правообладатель продавал лицензию оптовикам, оптовики выводили товар в ритейл. Независимо от того, насколько бренд был популярен, он попадал в магазин.
Сейчас этот путь не работает. Продажи ушли в онлайн и на маркетплейсы, и доходы размылись. Онлайн-среда честнее: бренд продается по спросу, а не потому, что с оптовиком подписан контракт.
Уход зарубежных брендов освободил место, которое частично заняли пираты, мелкие проекты и локальные игроки. Больше нет классического лицензирования, как несколько лет назад, когда берешь один бренд и гарантированно продаешь его по всем ключевым категориям: канцелярия, одежда, посуда, текстиль. Сейчас какие-то крупные категории могут быть и не проданы, а могут быть закрыты на время. И это не делает лицензионную программу неполноценной. Один бренд теперь закрывает одни категории, другой – другие. Конечно, хорошо работают известные и сильные бренды. Но и у небольших брендов появился шанс делать что-то локальное. Любой топовый QSR-игрок их не возьмет, потому что этим брендам не хватает медийности, но им хватает объема, чтобы продаваться в онлайне – самим или через небольшие ИП. Поэтому появилось много нишевых историй. Из-за такой фрагментации бренды «размываются», а конкуренция стала еще плотнее.
– В каком сегменте конкуренция наиболее выражена, на ваш взгляд?
– Разумеется, в preschool. Этот сегмент ошибочно считается самым простым – на первый взгляд кажется, что дошкольный контент делать проще: требования у трех-пятилетних детей гораздо ниже, чем у аудитории 6+. Отсюда главное заблуждение. На деле за последние годы у крупных студий не состоялось ни одного нового лицензионного preschool-проекта. То есть проекты, конечно, запускаются, в них активно инвестируют, но они не работают в лицензировании: товаров нет, они никому не нужны. Такой парадокс – контент есть, а лицензии нет.
Так получается, что в preschool-сегменте сейчас есть с десяток востребованных брендов: «Смешарики», «Щенячий патруль», «Три кота», «Мимимишки», «Буба», «Синий Трактор», «Робокар Поли» и некоторые другие. Этот контент не теряет актуальности. На нем выросли двадцатилетние родители, которые лояльны к этим мультикам сегодня. Плюс сработала демография: рождаемость упала, и накопленная аудитория в группе 3–6 лет сократилась примерно на 20%. Брендов стало больше, а детей меньше. Зайти туда и «выстрелить» сегодня – это как выиграть в лотерею. Нужен неформат, который сработает вопреки всему, как когда-то сработала «Маша и Медведь».
– А каких брендов не хватает и для какой аудитории?
– Взрослая аудитория и тинейджеры сейчас дают рынку больше, чем preschool. Дети выросли и продолжают потреблять близкие им бренды. Когда ушли мейджоры, освободилась ниша для тинов. Те же «Смешарики» стали востребованы у подростков в том числе и потому, что зарубежные бренды для этой аудитории стали недоступны. Ну не только поэтому, конечно: на старом рынке им было бы гораздо сложнее. Кстати, «Смешарики» – единственный из детских брендов первой волны, который смог перерасти в тинейджерскую историю.
Еще один пример: аниме перестало быть нишевым направлением и вышло в масс-маркет. Интерес к таким проектам, как «Атака титанов» или «Наруто», сегодня очень высокий. Параллельно мы видим рост спроса на ностальгию, например на Dendy.
– А есть ли спрос на бренды блогеров? Почему их не так много на рынке, несмотря на их популярность и широкую лояльную аудиторию?
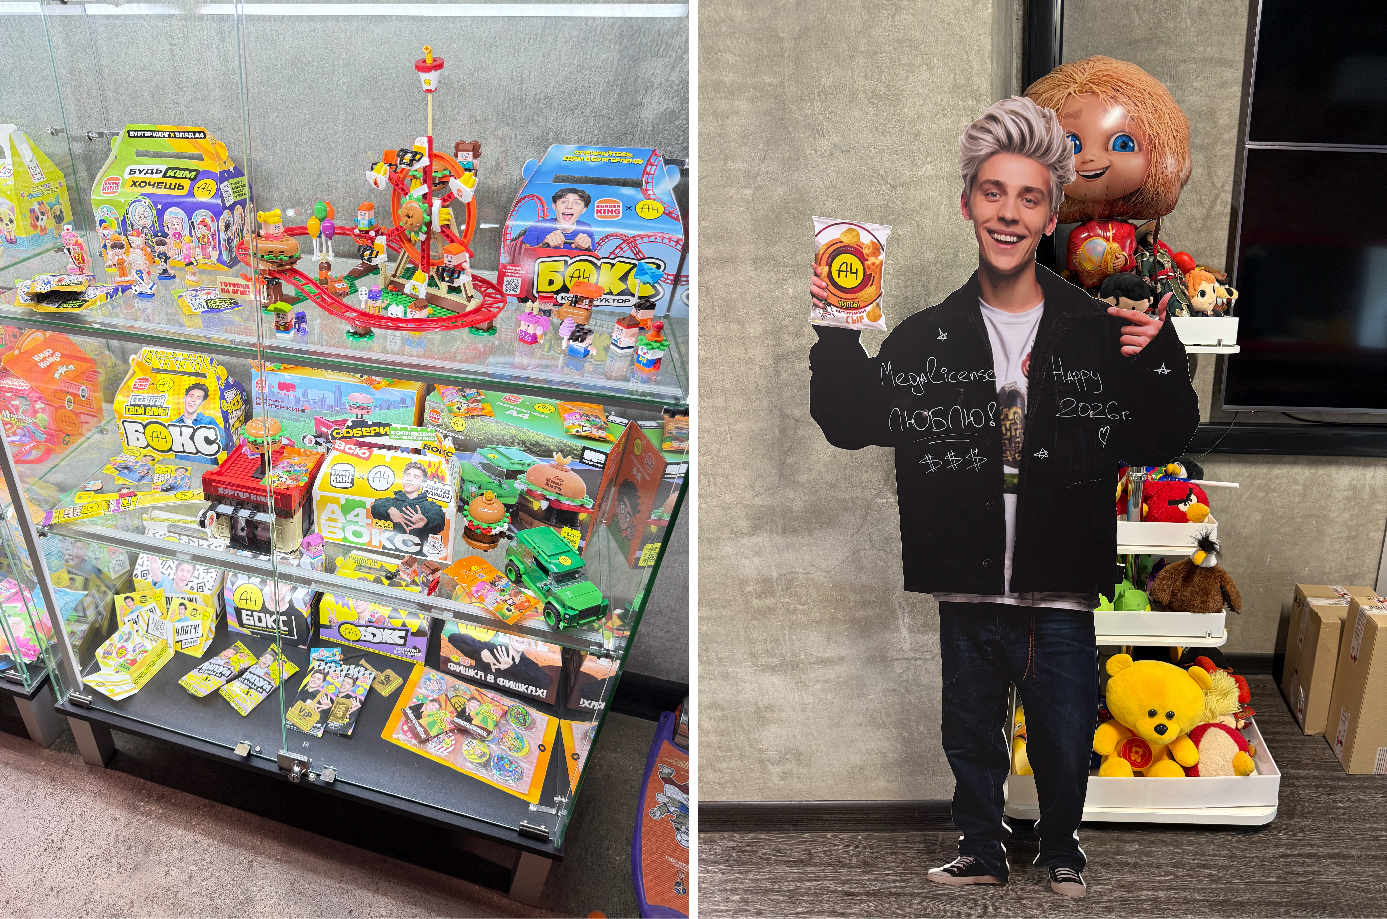
– С блогерами работать непросто из-за разницы в подходе. Они привыкли мерить доход прямыми интеграциями. Блогеру за интеграцию в ролик могут заплатить три-пять миллионов рублей, поэтому ему тяжело объяснить, зачем подписывать лицензионную сделку за условный миллион и ждать отчетов и роялти. Блогеры не всегда понимают, что лицензирование для них – это пассивный доход, а производство и все риски по логистике и закупкам в Китае берет на себя лицензиат. Но в целом этот сегмент не теряет своей актуальности, можно сказать, что мы его открыли пять лет назад с Владом Бумагой.
– Как изменился подход лицензиатов к работе с брендами?
– Раньше нас расстраивало, что лицензирование не интересно большим компаниям, что оно существует в основном для среднего и малого бизнеса. Сейчас же мы активно работаем с большими брендами. Но они смотрят на лицензирование не как на ключевой продукт: для них это скорее дополнительный доход и ситуативная история – способ провести активацию, сделать ограниченную партию товара и привлечь внимание.
Так, с одной стороны, мы получили доступ к крупным компаниям-лицензиатам и добились того, что коллаборации стали модными и востребованными. С другой – эти коллаборации стали временными. Мы живем от одного проекта до следующего. Да, делаем больше, дороже, интереснее и заметнее, но всегда есть дилемма: сделать продукт с большим игроком на короткое время или с игроком среднего масштаба, который за несколько лет обеспечит хороший объем.
– Это и есть то, что сегодня называют «короткое лицензирование»?
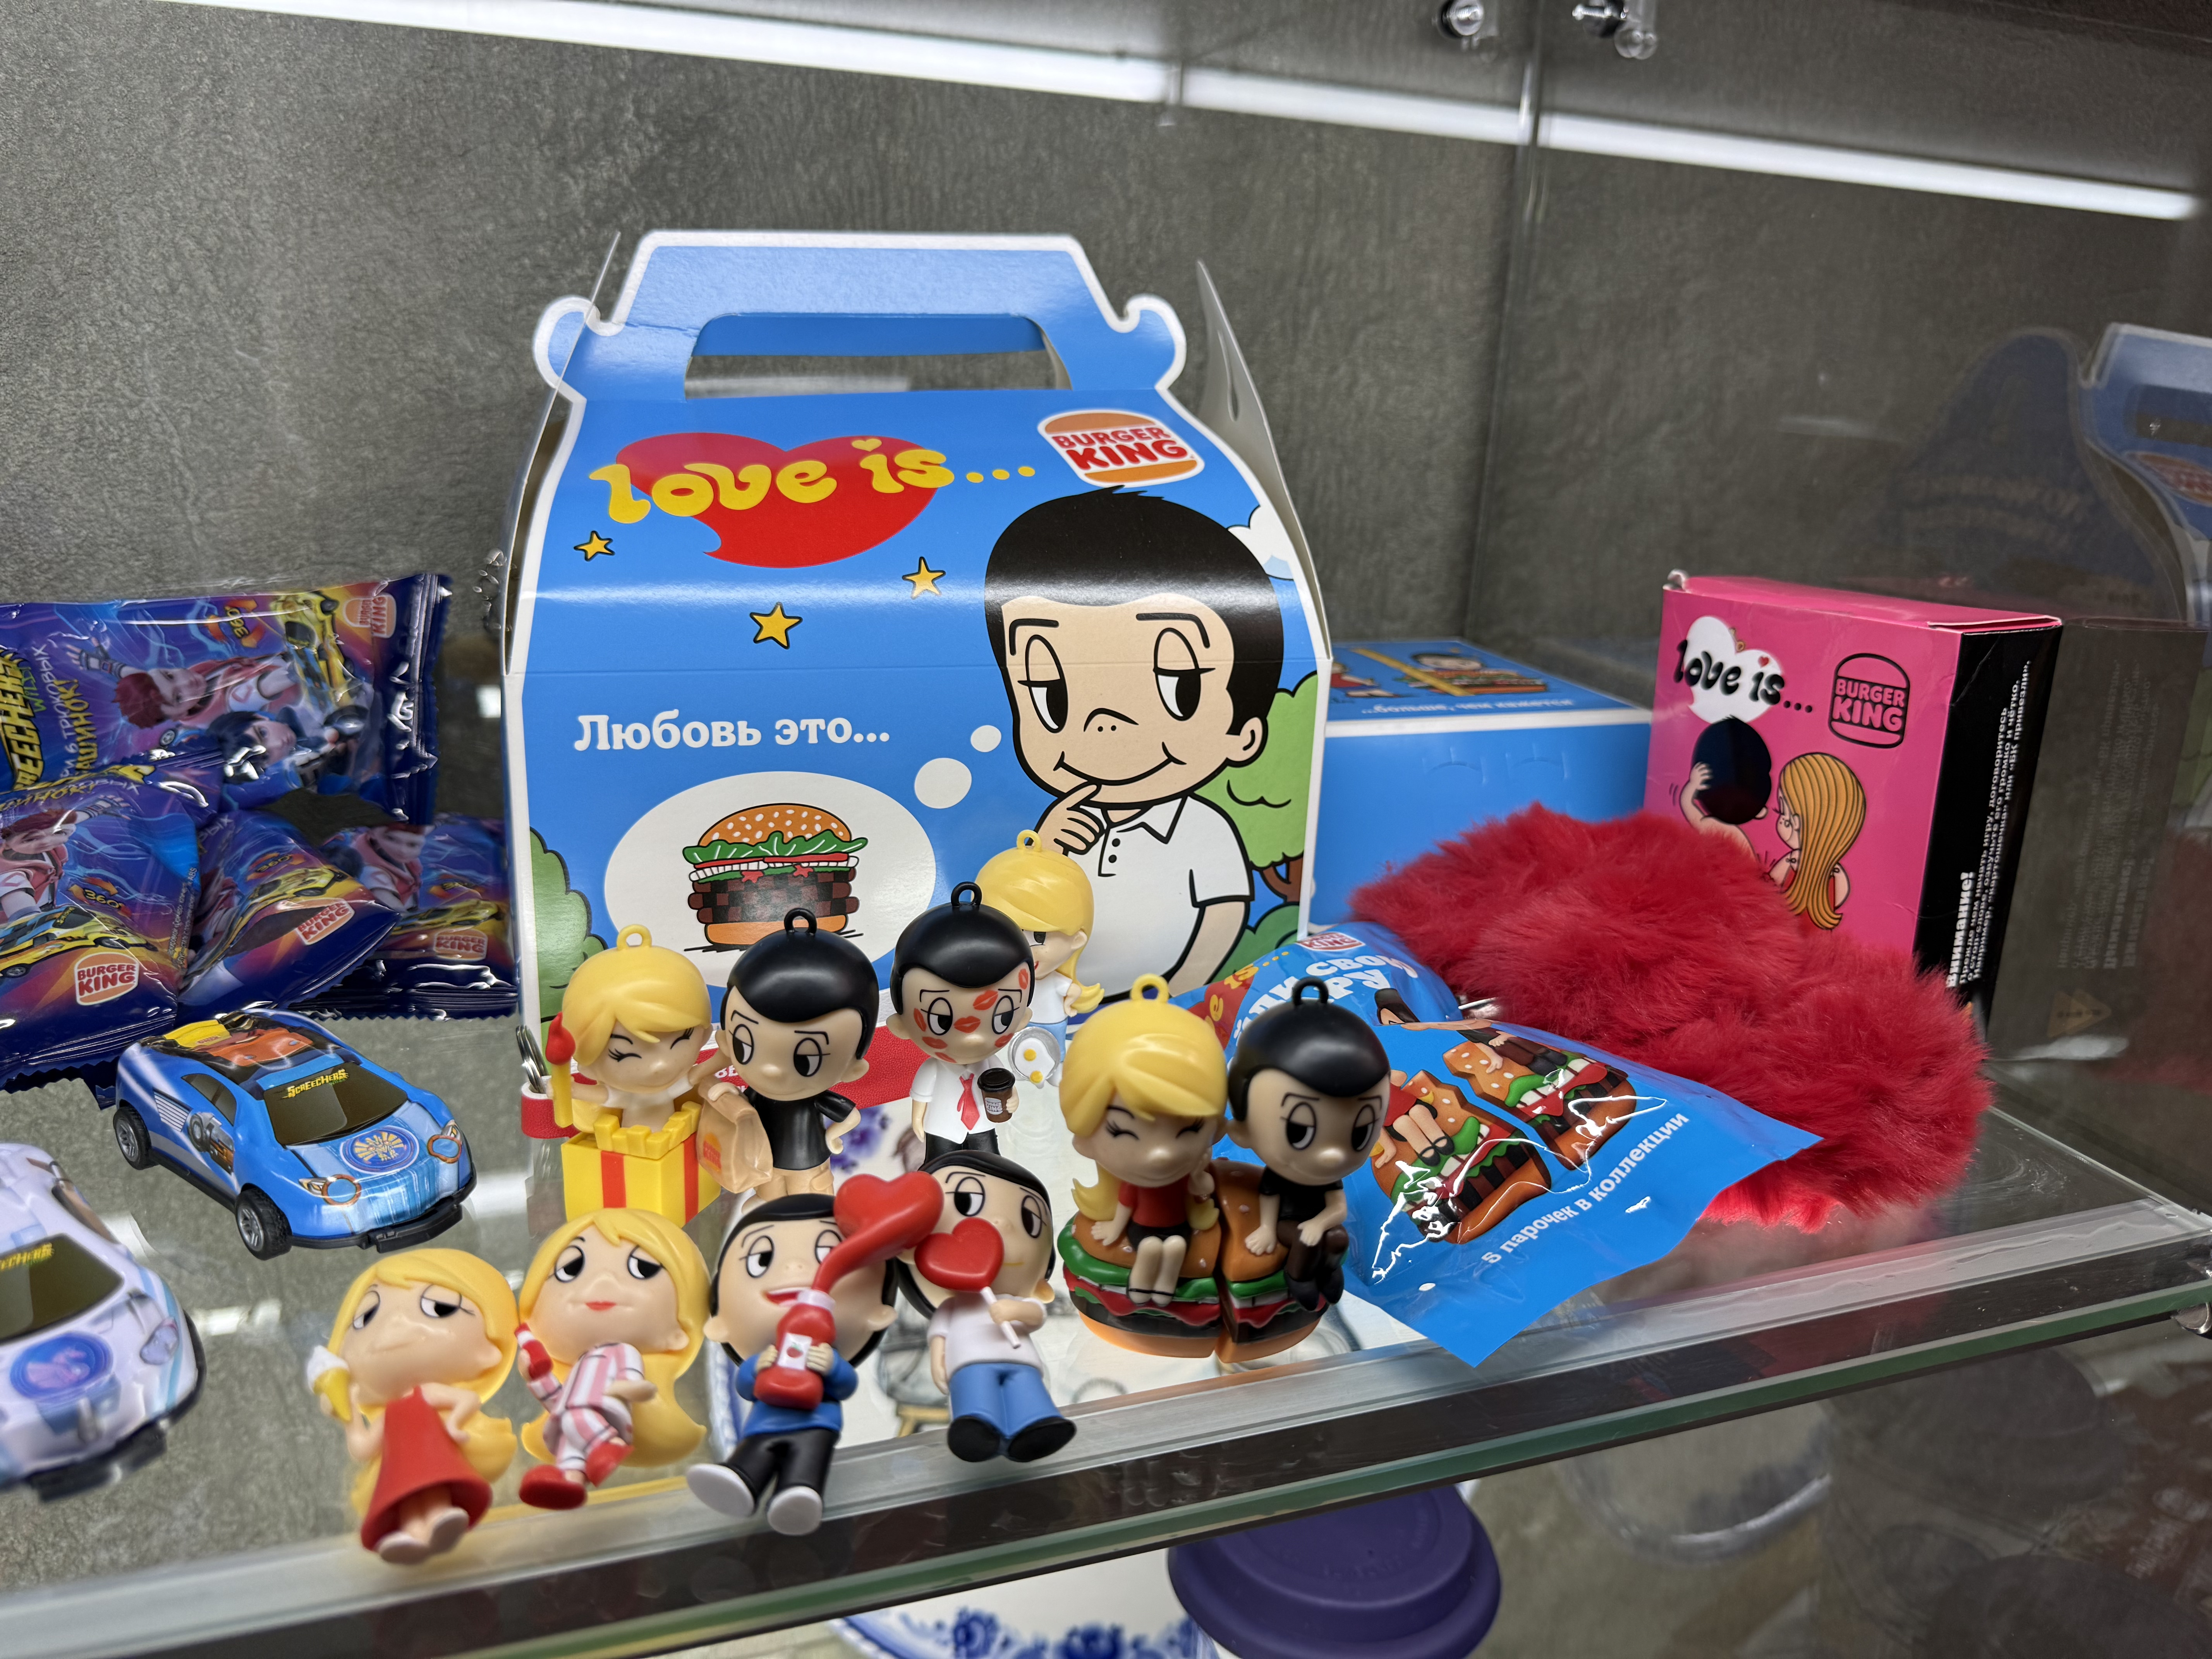
– Да, но я бы назвал это промолицензированием. Информационного шума стало слишком много, соответственно, потребитель переключается очень быстро. Ему нужны все новые и новые инфоповоды. Наметилась тенденция к промолицензированию, когда вместо постоянной линейки бренды и ритейл делают короткие коллаборации и дропы. Правда, это очень рискованная история. Скорость трендов так высока, что лицензирование с его производственным циклом иногда просто не успевает.
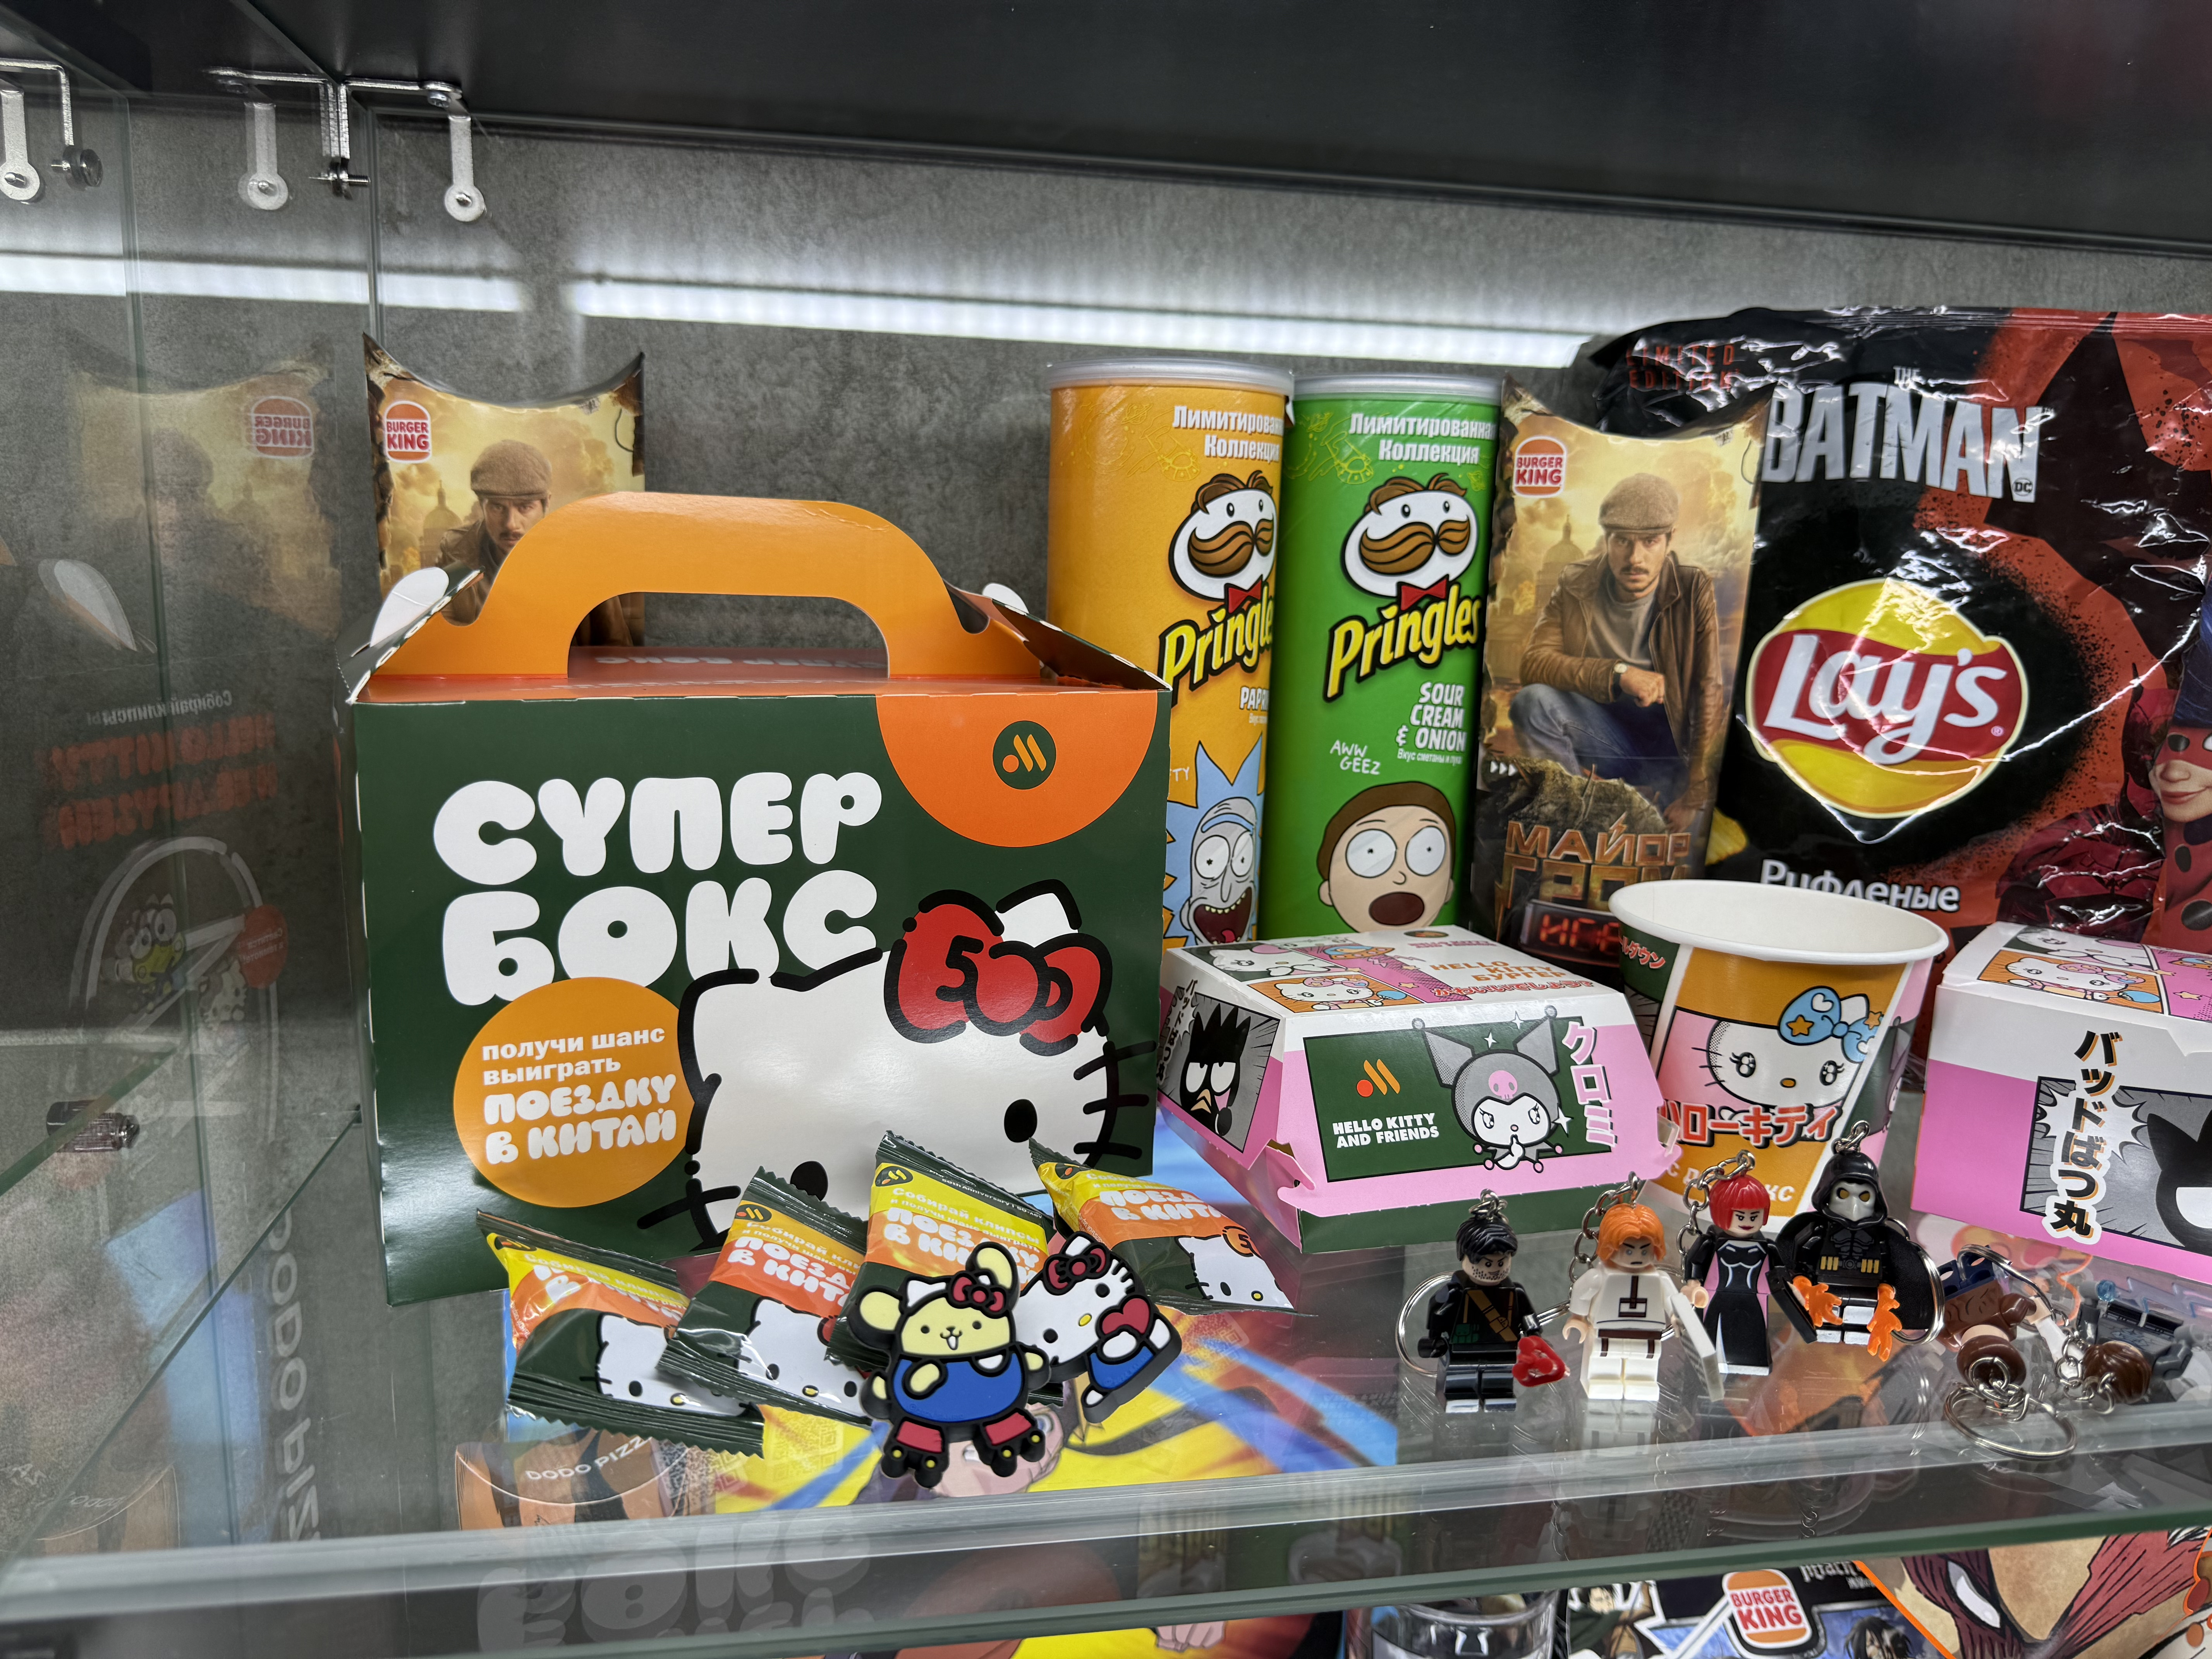
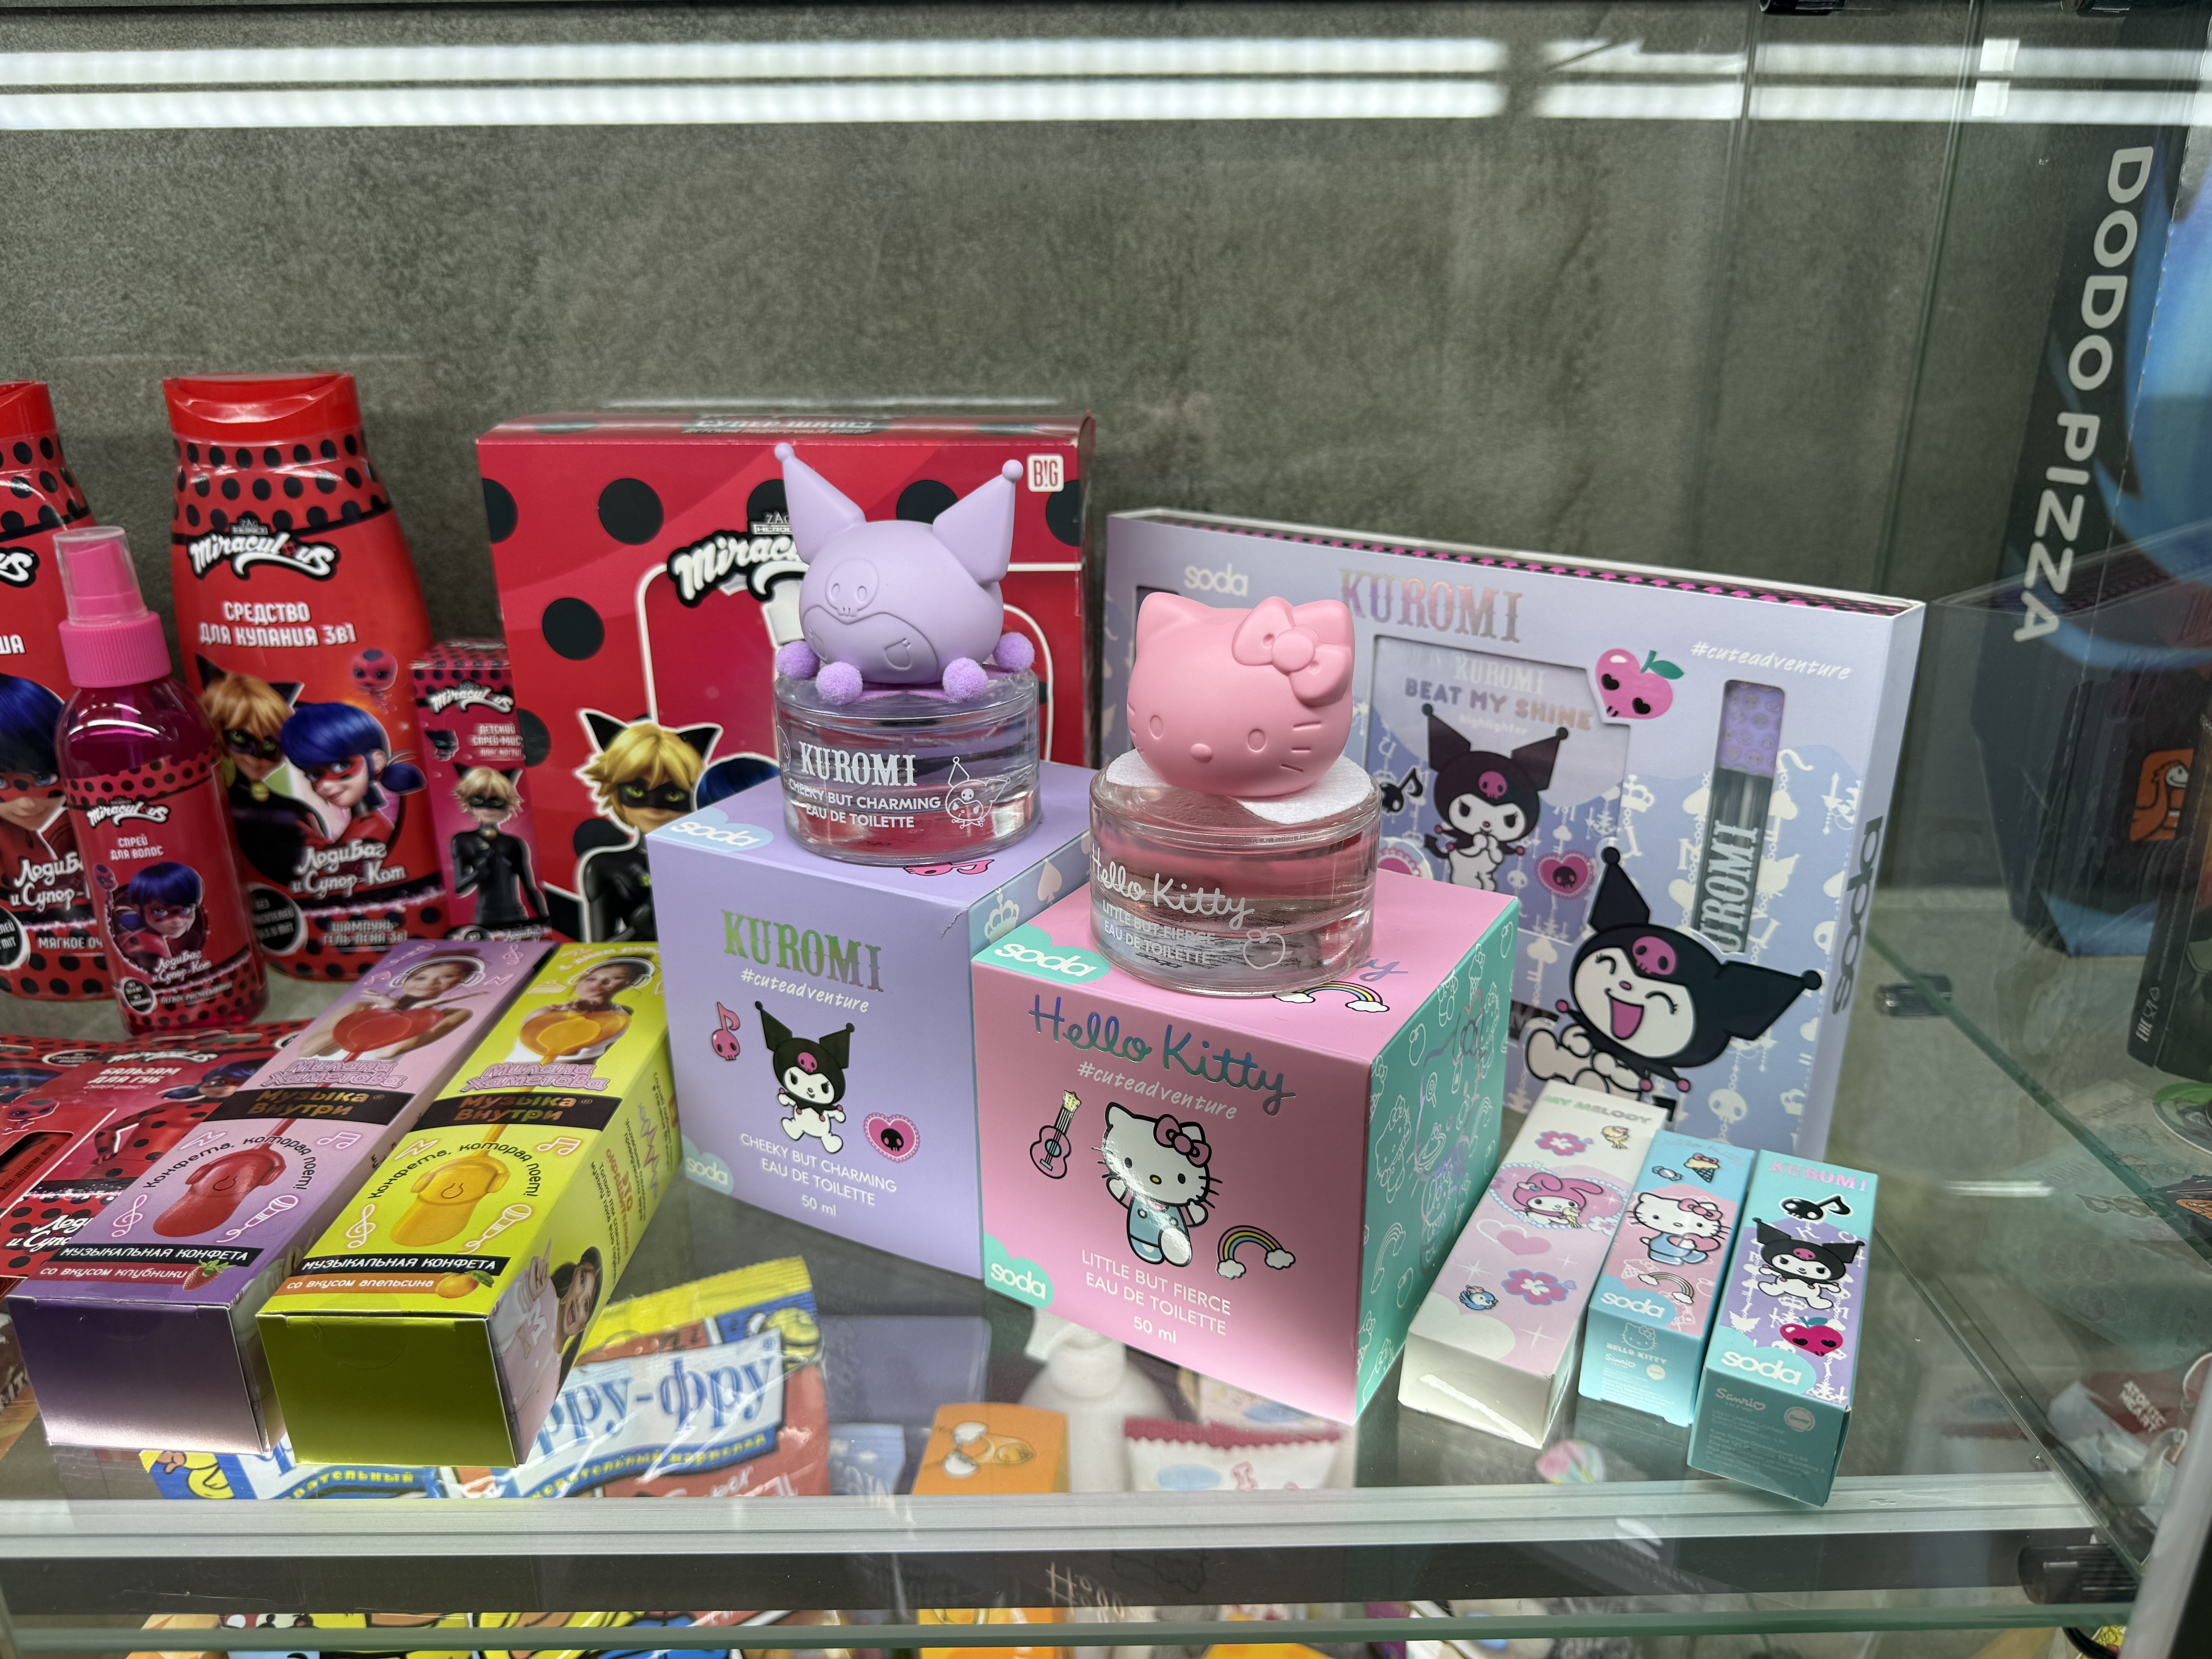
Но важно понимать: промолицензии – это не про сокращение объема. Ты можешь сделать линейку шампуня Hello Kitty со стопроцентным брендированием, которую оптовик будет продавать в течение какого-то периода. А можешь сделать коллаб с большим производителем, Henkel, например, в виде дропа только в «Магнит». Но объем Henkel будет больше или сопоставим с тем, который за год продаст оптовик. Это работает для больших брендов. Потому что большой бренд Henkel пойдет в большой бренд «Магнит», чтобы продать там большой бренд Hello Kitty. Если бренд средний, то большой Henkel с большим «Магнитом» его продавать не будут.
– Изменились ли сегодня функции лицензионного агентства?
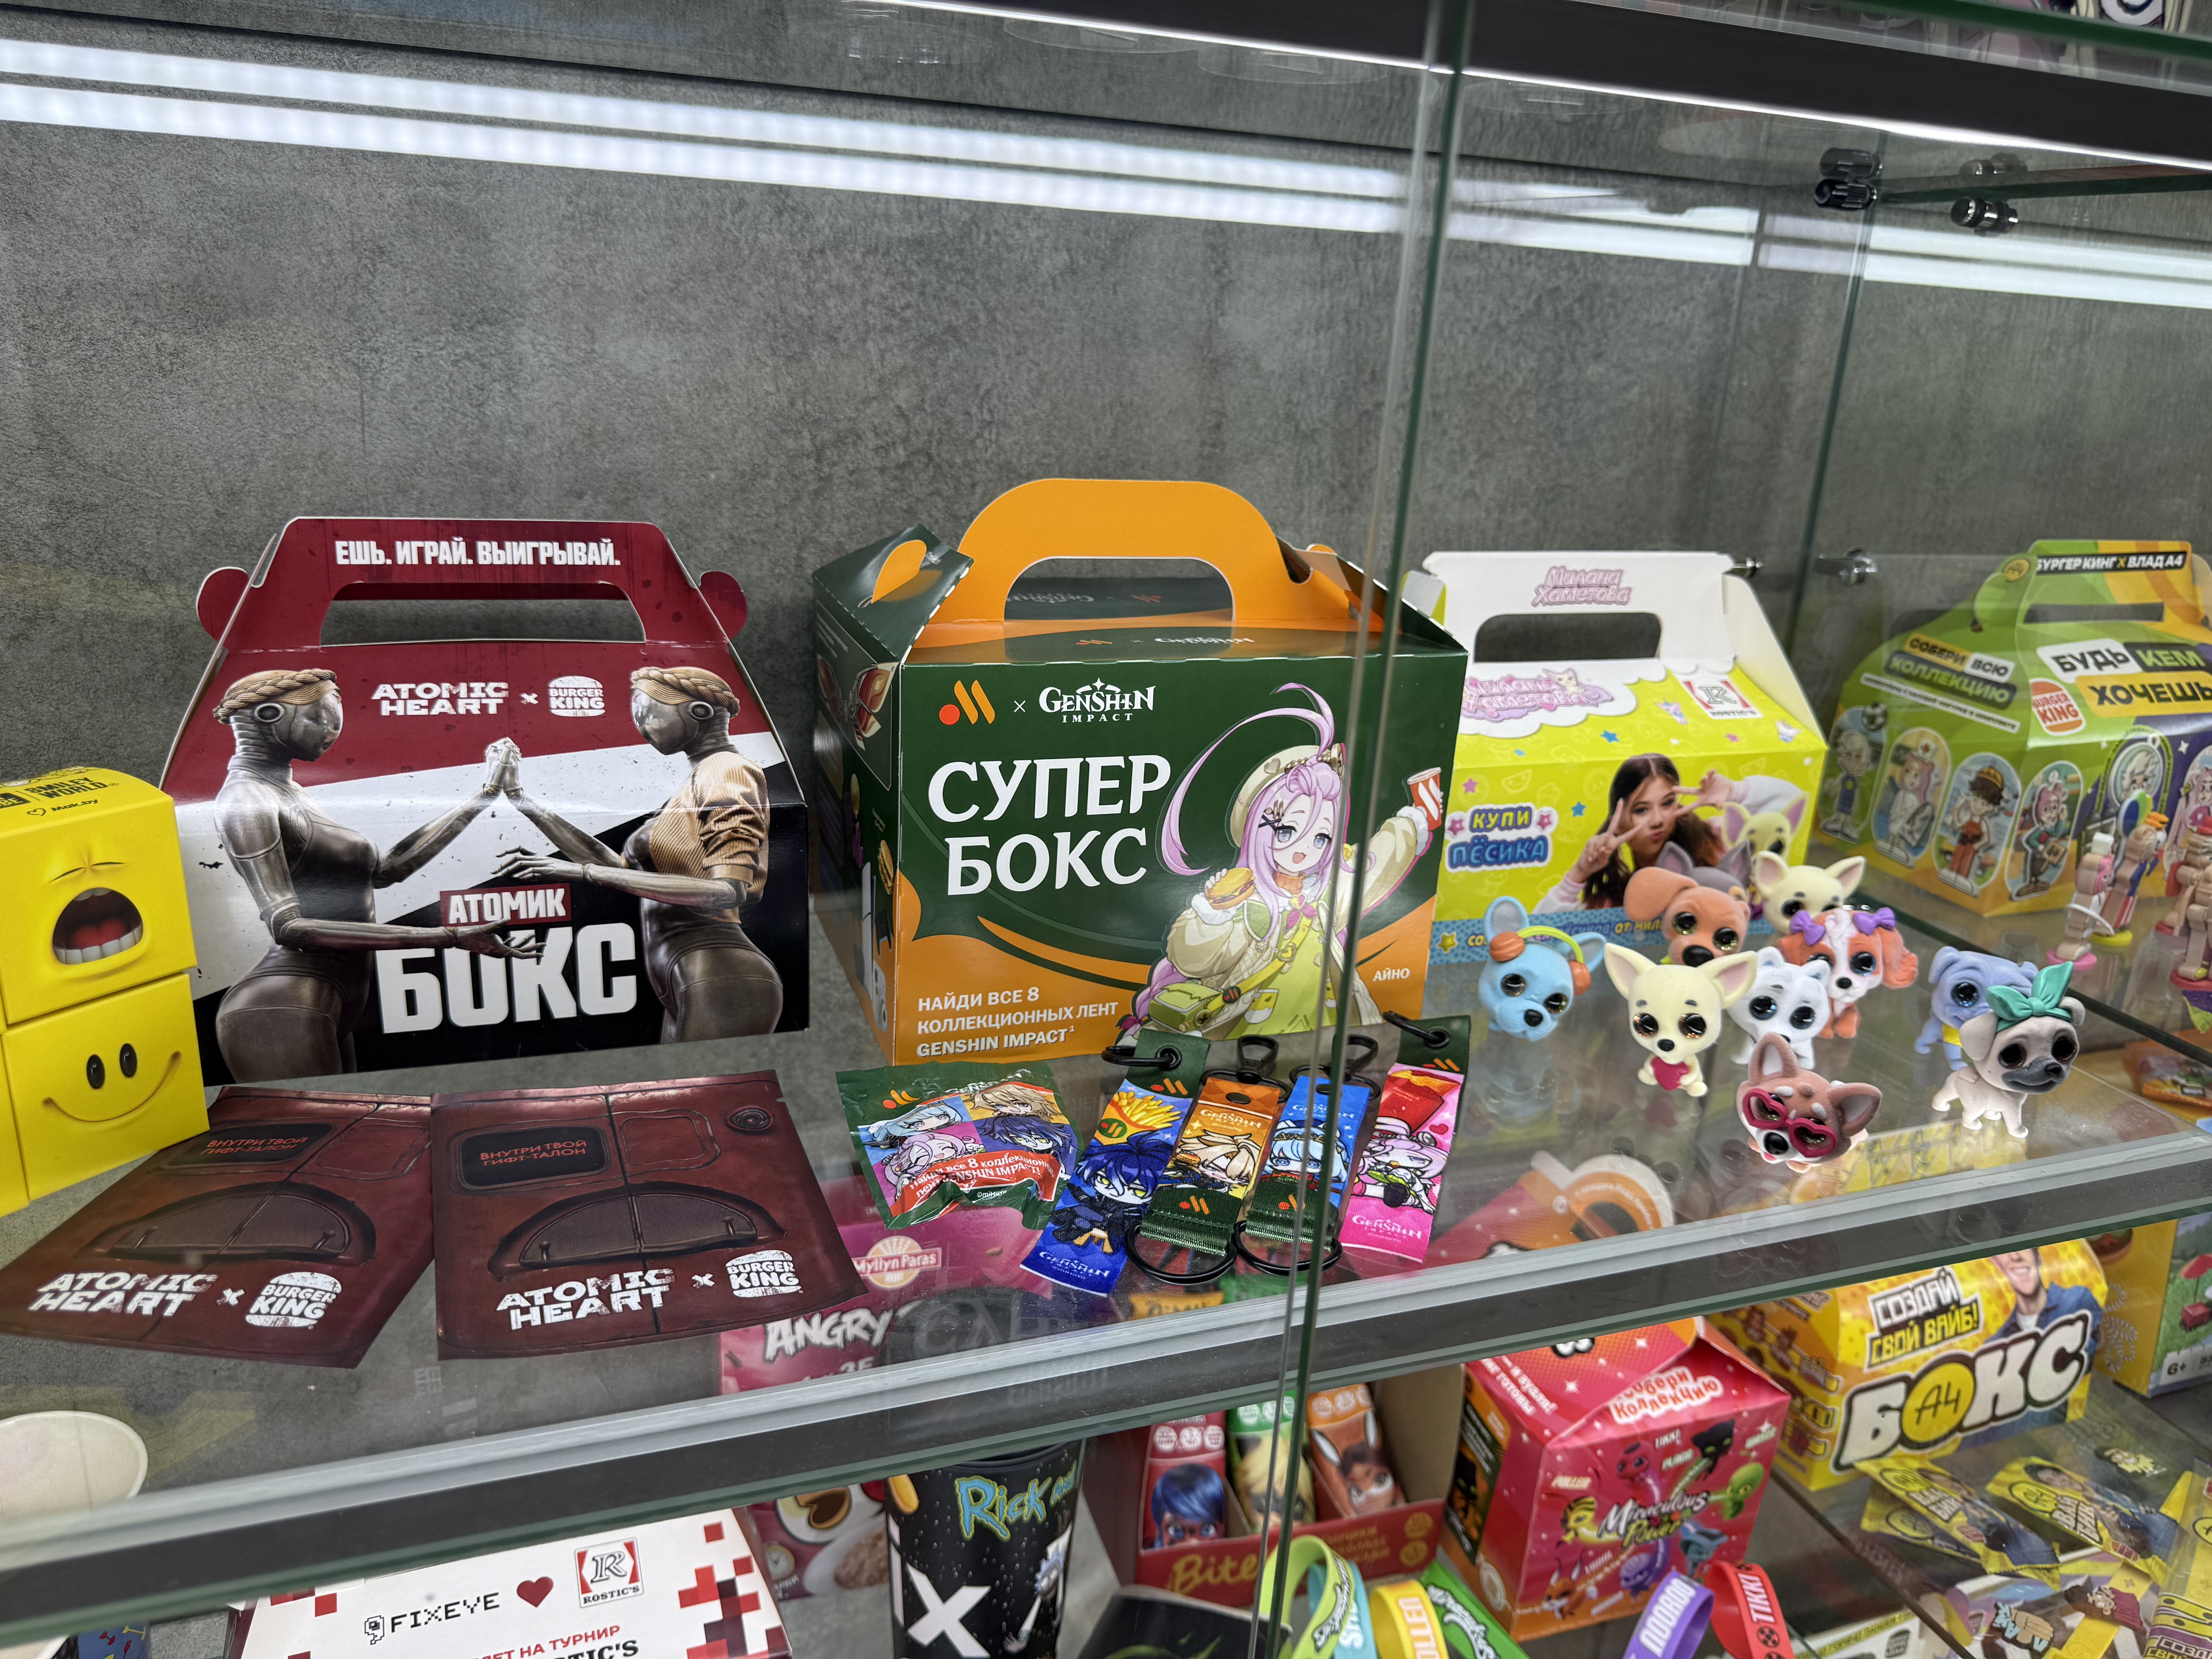
– Да, безусловно. Лицензионные агентства стали путать с маркетинговыми. По классической схеме лицензионное агентство должно заниматься продажами: «нарезать права», подбирать подходящих партнеров и следить, чтобы у правообладателя не возникло проблем с товаром. Сейчас от нас ждут большего: креативных идей, нейминга продуктов, упаковки активаций, клипов и коллекций. Например, у нас, как у агентов, много ресурсов ушло на разработку таких проектов, как «Атака титанов» в Burger King, Genshin Impact во «Вкусно – и точка» или интеграции Atomic Heart с самокатами Whoosh. Такие акции – это ресурсоемкая история, и приходится жить от проекта до проекта, в дедлайнах и стрессе. Но мы делаем дополнительную работу, потому что рынок заставляет давать больше, чем просто бренд.
Агентский бизнес – это работа в долгую. Нужно не только продавать, но и сохранять хорошие отношения с лицензиатами, помогать им делать успешные лицензионные проекты. Ни в коем случае не пытаться продать то, во что сам не веришь. Если производители будут довольны и будут зарабатывать на лицензионных проектах, то и наше партнерство будет долгосрочным. Нам это удается – со многими лицензиатами мы работаем больше 15 лет, и они нам доверяют. Лицензионный агентский бизнес сложен, и выживают только те, кто умеет выстраивать долгосрочные, честные отношения с партнерами, обладает опытом и не гонится за сиюминутной выгодой в ущерб репутации.
– С какими проблемами сегодня сталкивается лицензионный рынок?
– Главные проблемы сейчас – экономические: отсутствие длинных денег – долгосрочного финансирования, проблемы с логистикой, высокая конкуренция и риски пиратства. Плюс неопределенность. Лицензирование – это про стратегию, а люди сегодня не могут строить долгосрочных планов. Все, что связано с экономикой и неопределенностью бизнеса, – вот ключевые сложности. Сюда же добавляется контрафакт. Раньше пиратская продукция шла с «Садовода» на лотки возле метро, а теперь ушла на маркетплейсы. С одной стороны, ее там видно, с этим можно работать юридически. С другой – российские правообладатели не всегда понимают, что они конкурируют на маркетплейсе с условным пиратским Minecraft, Roblox или Барби. За пиратский Minecraft роялти не платят, поэтому выбор потребителя очевиден. Кроме того, лицензионный рынок неповоротлив: пока официальный бренд проходит все согласования, пираты мгновенно закрывают сиюминутные тренды. И из-за этого российские лицензиары теряют прибыль.
– Какие яркие лицензионные кейсы последних лет – не ваши – вы бы отметили?
– Я считаю, что хорошо сработали «Смешарики» к выходу фильма. При скромном бокс-офисе картины коллеги выжали максимум из инфоповода и вывели лицензионные товары во все крупные сети: «Вкусно – и точка», «Пятерочка», «Красное и белое», «Лента», Fix Price, «Детский мир», Ozon, Wildberries. Были опасения, оправдаются ли ожидания по продажам, но ритейл остался доволен. Это пример того, что бокс-офис и продажи лицензионных товаров не всегда коррелируют напрямую.
Из других проектов можно отметить коллаборацию «Мельницы» и сети «Дикси» с фильмом «Брат 2» – на мой взгляд, соединить масс-маркет с культовым и во многом даже сакральным кино удалось успешно. Ну и, конечно, давно заслуженный взлет «Амняма» во «Вкусно – и точке» и «Пятерочке» в прошлом году.
– Каковы, по-вашему, перспективы рынка и к чему стоит готовиться лицензиарам и агентствам? Какие тенденции будут определять рынок в ближайшие годы?
– Если говорить о тенденциях, их несколько.
Во-первых, это дальнейшее развитие промолицензирования. Во-вторых, безусловно, продолжится уход непродовольственных товаров в онлайн. Маркетплейсы будут и дальше перераспределять лицензионные категории, и это станет устойчивой тенденцией. В-третьих, сегментация брендов: их будет становиться все больше, и они постепенно начнут «отъедать» друг у друга потребителя. Охват каждого отдельного бренда будет сужаться, зато появится фокус на конкретную аудиторию.
Вакуум, который образовался после ухода мейджоров, уже позади. Российские бренды получили свою долю освободившегося рынка и, на мой взгляд, развивались лучше, чем развивались бы при мейджорах. Сейчас идет активное насыщение рынка новыми брендами.
Что будет дальше, пока неясно: слишком много неизвестных, способных повлиять на развитие. Но уже понятно, что коллаборации становятся многослойными. Просто налепить бренд уже не получается, к проекту добавляются партнеры, продукты и нестандартные маркетинговые ходы.
Беседовала Мария Рогожина